

KSeF od 2027 roku – co się zmieni? Nowe obowiązki, płatności i kary
1 stycznia 2027 r. przyniesie kolejne ważne zmiany w Krajowym Systemie e-Faktur. Obowiązek wystawiania faktur w KSeF obejmie również przedsiębiorców korzystających dotąd z wyjątku dla sprzedaży do 10 000 zł brutto miesięcznie, a część rozwiązań przejściowych przestanie obowiązywać. Zmiany obejmą także sposób oznaczania płatności, wystawianie faktur przy użyciu kas rejestrujących oraz sankcje za naruszenie obowiązków związanych z KSeF.
Co zmienia się w KSeF od 1 stycznia 2027 roku?
1 stycznia 2027 r. kończy się kolejny etap przejściowy we wdrażaniu Krajowego Systemu e-Faktur. Od tego dnia obowiązek wystawiania faktur w KSeF obejmie również najmniejszych przedsiębiorców, którzy w 2026 r. mogli korzystać z wyjątku ze względu na miesięczną wartość sprzedaży dokumentowanej fakturami nieprzekraczającą 10 000 zł brutto.¹
Przeczytaj też: Faktury ustrukturyzowane w KSeF – co to jest i od kiedy obowiązuje?
Zmiany dotyczą jednak nie tylko samego wystawiania faktur. Od początku 2027 r. zaczną być stosowane sankcje za określone naruszenia obowiązków związanych z KSeF, zmienią się zasady oznaczania płatności, a część rozwiązań przejściowych dotyczących kas rejestrujących i paragonów z NIP przestanie obowiązywać.
Na telefonie przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
Kogo obejmie KSeF od 1 stycznia 2027 roku?
Od 1 stycznia 2027 r. obowiązek wystawiania faktur w KSeF obejmie również przedsiębiorców, którzy w 2026 r. korzystali z wyjątku dla sprzedaży dokumentowanej fakturami do 10 000 zł brutto miesięcznie.
Do końca 2026 r. podatnicy mieszczący się w tym limicie mogą wystawiać faktury poza KSeF. Jest to jednak rozwiązanie przejściowe, które przestanie obowiązywać wraz z końcem roku.
Czy limit 10 000 zł w KSeF będzie obowiązywał w 2027 roku?
Nie. Limit 10 000 zł jest rozwiązaniem przejściowym obowiązującym wyłącznie do 31 grudnia 2026 r. Od początku 2027 r. nie będzie już podstawą do wystawiania faktur poza KSeF.
Warto przy tym pamiętać, że limit jest liczony miesięcznie i dotyczy wartości sprzedaży dokumentowanej fakturami. Jeżeli przedsiębiorca przekroczył 10 000 zł jeszcze w 2026 r., obowiązek korzystania z KSeF powstawał już od faktury, którą przekroczono ten limit.
Numer KSeF w przelewie od 2027 roku
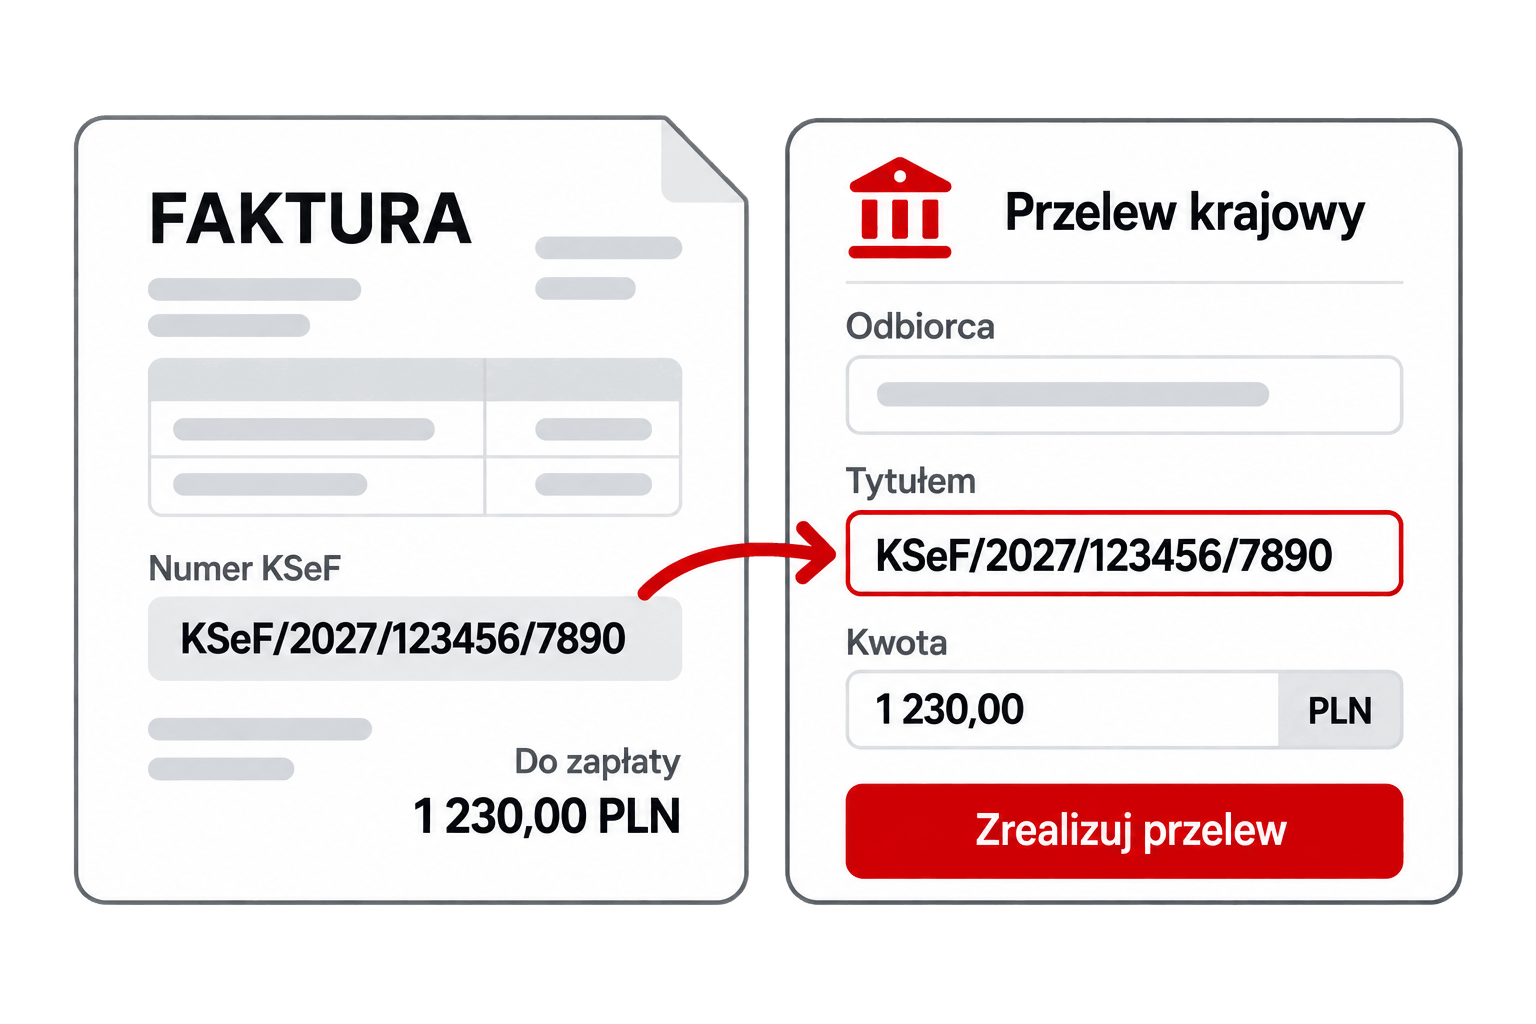
Od 1 stycznia 2027 r. zmienią się również zasady opisywania części płatności za faktury. W określonych przypadkach przedsiębiorca będzie musiał wskazać numer KSeF faktury lub zbiorczy identyfikator KSeF.²
Kiedy trzeba będzie podać numer KSeF w przelewie?
Obowiązek będzie dotyczył sytuacji, gdy:
- nabywca jest czynnym podatnikiem VAT,
- płatność jest dokonywana na rzecz innego czynnego podatnika VAT,
- zapłata dotyczy faktury objętej odpowiednimi zasadami KSeF,
- płatność odbywa się przelewem lub innym instrumentem umożliwiającym podanie tytułu transferu środków.
Numer KSeF będzie wymagany również przy płatnościach realizowanych w ramach mechanizmu podzielonej płatności (MPP).
Co w przypadku płatności za kilka faktur?
Zasada jest prosta:
- płatność za jedną fakturę – należy wskazać jej numer KSeF,
- płatność za kilka faktur – można posłużyć się zbiorczym identyfikatorem KSeF wygenerowanym dla danego zestawu dokumentów.
Identyfikator zbiorczy pozwala więc powiązać jedną płatność z kilkoma fakturami bez konieczności wpisywania każdego numeru KSeF osobno.
Dla firm korzystających z systemów ERP oznacza to kolejny proces, który warto zautomatyzować. System powinien nie tylko pobierać faktury z KSeF, ale również umożliwiać wykorzystanie ich numerów i identyfikatorów zbiorczych podczas przygotowywania płatności.
Koniec faktur wystawianych przy użyciu kas rejestrujących
Od 1 stycznia 2027 r. zmienią się również zasady dotyczące faktur wystawianych przy użyciu kas rejestrujących. Nie oznacza to likwidacji kas fiskalnych. Nadal będą one wykorzystywane do ewidencjonowania sprzedaży, jednak nie będzie można za ich pomocą wystawiać faktur objętych obowiązkiem KSeF.
Jeżeli sprzedaż na rzecz podatnika zostanie zarejestrowana na kasie, a następnie ma zostać do niej wystawiona faktura, od 2027 r. taka faktura – o ile podlega obowiązkowemu KSeF – powinna zostać wystawiona w systemie.
Czy od 2027 roku można nadal wystawić paragon z NIP?
Tak. Paragony z NIP nie znikną od 1 stycznia 2027 r. Zmieni się jednak ich status.
Do końca 2026 r. paragon fiskalny z NIP nabywcy do kwoty 450 zł może być uznawany za fakturę uproszczoną. Od 1 stycznia 2027 r.:
- nadal będzie można wystawić paragon z NIP,
- paragon ten nie będzie już uznawany za fakturę uproszczoną,
- jeśli nabywca będący podatnikiem będzie potrzebował faktury, dokument objęty obowiązkiem KSeF trzeba będzie wystawić w systemie.
W praktyce oznacza to, że firmy prowadzące sprzedaż przy użyciu kas fiskalnych powinny zweryfikować, jak od 2027 r. będzie wyglądał u nich proces wystawiania faktur dla klientów biznesowych.
Kary za KSeF zaczną obowiązywać od 2027 roku
Od 1 stycznia 2027 r. zaczną być stosowane kary pieniężne za określone naruszenia obowiązków związanych z KSeF. Sankcje nie będą działały wstecz – nie obejmą więc błędów popełnionych w okresie od 1 lutego do 31 grudnia 2026 r.
Kara może zostać nałożona m.in. wtedy, gdy podatnik:
- mimo obowiązku nie wystawi faktury w KSeF,
- podczas awarii lub niedostępności systemu wystawi fakturę niezgodnie z wymaganym wzorem,
- nie prześle do KSeF w wymaganym terminie faktury wystawionej w trybie offline24 albo podczas awarii lub niedostępności systemu.
Naczelnik urzędu skarbowego będzie mógł nałożyć karę w wysokości do 100% kwoty VAT wykazanej na fakturze. W przypadku faktury bez wykazanego podatku sankcja może wynieść do 18,7% kwoty należności ogółem.³
Co zmieni się w 2027 roku dla firm, które już korzystają z KSeF?
Zmiany od 1 stycznia 2027 r. dotyczą nie tylko przedsiębiorców, którzy dopiero wtedy zostaną objęci obowiązkiem wystawiania faktur w KSeF. Część nowych zasad będzie istotna również dla firm korzystających z systemu już w 2026 r.
Firmy, które już korzystają z KSeF, powinny przede wszystkim:
- przygotować się do podawania numerów KSeF lub identyfikatorów zbiorczych przy określonych płatnościach,
- zweryfikować proces wystawiania faktur przy sprzedaży rejestrowanej na kasach fiskalnych,
- uwzględnić zakończenie okresu przejściowego bez sankcji,
- sprawdzić procedury dotyczące pracy w trybie offline oraz postępowania podczas awarii KSeF.
Z kolei przedsiębiorcy korzystający do końca 2026 r. z wyjątku dla sprzedaży dokumentowanej fakturami do 10 000 zł brutto miesięcznie będą musieli przede wszystkim rozpocząć obowiązkowe wystawianie faktur w KSeF.
Jak przygotować firmę na KSeF od 1 stycznia 2027 roku?
Zakres przygotowań będzie zależał od tego, czy firma korzysta już z KSeF, czy dopiero zostanie objęta obowiązkiem w 2027 r. W obu przypadkach warto sprawdzić nie tylko samo wystawianie faktur, ale cały proces ich obsługi.
Przed 1 stycznia 2027 r. warto:
- zweryfikować, jakie faktury i dokumenty wystawia firma oraz które z nich podlegają KSeF,
- sprawdzić integrację programu finansowo-księgowego z KSeF,
- przygotować obsługę numerów KSeF i identyfikatorów zbiorczych w procesie płatności,
- przeanalizować sposób wystawiania faktur przy sprzedaży rejestrowanej na kasach fiskalnych,
- uporządkować uprawnienia i metody uwierzytelniania w KSeF,
- przetestować procedury na wypadek niedostępności lub awarii systemu,
- przeszkolić osoby odpowiedzialne za fakturowanie, księgowość i płatności.
W firmach korzystających z systemów ERP znaczną część tych procesów można obsługiwać bezpośrednio w oprogramowaniu zintegrowanym z KSeF. Dotyczy to m.in. rozwiązań takich jak enova365, czy Streamsoft Prestiż, które mogą wspierać obsługę faktur i powiązanych z nimi procesów bez konieczności ręcznego przenoszenia danych między systemami.

|
E-commerce, produkcja, handel, magazyn oraz dystrybucja.
Zobacz Streamsoft →
|

|
Kadry, płace, księgowość i administracja publiczna.
Zobacz enova365 →
|
Jeżeli nie masz pewności, od czego zacząć, zapraszamy na krótką konsultację online. Podczas rozmowy ustalimy, jak działa Twoja firma, które obszary wymagają uporządkowania i który system warto rozważyć w pierwszej kolejności.
Źródła:
- https://ksef.podatki.gov.pl/ponizej-10-000-zl/
- https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/numer-ksef-i-zbiorczy-identyfikator
- https://ksef.podatki.gov.pl/ksef-news/najczestsze-pytania/

O autorze
Ekspert Systemy Informatyczne
Jesteśmy firmą technologiczną, która od ponad 30 lat dostarcza biznesowe systemy IT wraz z autorskimi, dedykowanymi rozwiązaniami branżowymi. Ponad 850 wdrożeń u naszych Klientów z całej Polski.
Zobacz również inne artykuły: